
我第一次认真研究“股票现货配资”时,脑子里就一个问题:同样是加杠杆,为什么有人像顺风车越开越快,有人却在某个夜里突然被叫停?答案通常不在“你看得准不准”,而在流程设计和风险触发点。尤其是涉及配资清算风险时,节奏感比预测更重要:行情波动一旦跨过某条线,资金方的风控动作会非常快,你的计划可能还没来得及执行。
所以别急着把重点放在“怎么赚”,先把重点放在“什么时候可能不让你继续赚”。这就像开车:你得知道刹车距离,而不是只研究怎么加速。
股票现货配资通常是把本金放大到更大的交易规模,收益按规则分配。它的核心矛盾在于:价格一旦下行造成保证金不足,配资方可能触发清算或追加保证金要求。你可能仍判断“还会回来”,但对方看的是账户是否满足风控阈值。
期货则是另一种结构。合约是标准化的,资金占用和保证金机制更明确,且有日内/持仓的结算节奏。期货的“杠杆盈利模式”更偏向于波动与方向的组合:你赚的是价格差或持有成本差;你亏的是波动不按你预期走,以及保证金随市场变化带来的被动。
如果把它们放到同一条线上,你会发现:股票现货配资更像“带期限的资金借用+保证金风控”,期货更像“合约结算+保证金滚动调整”。两者都能赚钱,但触发风险的方式不同。
聊深证指数时,很多人只看方向:涨就追,跌就躲。但更实用的做法是看“贝塔”,也就是你的资产波动大概会跟大盘走多强。简单讲:贝塔越高,你面对的波动越“猛”。你用杠杆后,波动会被进一步放大。
举个口语化的理解:如果你的策略本身能承受的回撤很小,那么不管你看涨还是看跌,贝塔高的标的都更容易让你在波动中触发风控。反过来,如果你确定自己的止损规则和资金缓冲足够,即便波动大,也能更从容。
因此,在谈股票现货配资或期货之前,可以先问一句:我这笔交易的“波动倍数”加起来,到底会不会超过我能承受的那一口气?这比盯着涨跌更能减少情绪化操作。
配资清算风险通常不是凭空出现,它往往来自几个常见触发器:
你会发现,很多“失败案例”并不是因为判断错一次,而是因为忽视了触发器的存在:没有预留缓冲,也没有提前规划“如果触线到了怎么办”。
我们做个对比情景。假设两位投资者都想做深证指数相关机会:A用股票现货配资,杠杆倍数较高;B用期货做对冲或方向押注,杠杆也不低。
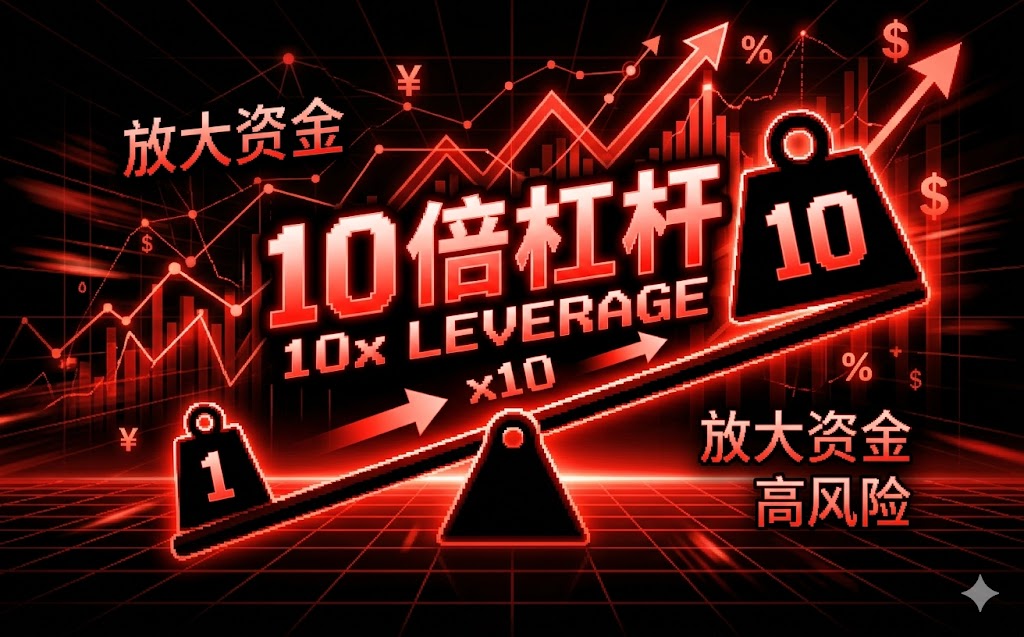
A的优势是:他觉得短期会回调,且交易节奏相对更贴近现货。但一旦出现连续下跌,保证金压力会在较短时间内累积;如果他没有准备追加保证金的资金来源,就可能在清算线附近被强制处理。A的“回调想法”还没发生,账户先被规则处理。
B的情况相对不同。他的期货合约有明确的保证金滚动调整和结算节奏。优势在于:他能通过设定止损、控制仓位,让风险在可控范围内。如果他盯住的是“波动方向+持仓管理”,而不是赌单一结果,就更可能避免被动出局。但前提仍然是:他的保证金管理足够,不然也会出现类似“被强平/止损”的结果。
结论不是谁更好,而是:同样的杠杆,差别往往来自“触发后的应对能力”。能应对触发器的人,杠杆更像放大器;无法应对的人,杠杆更像加速器。
如果你想更稳地参与股票现货配资、期货,并结合深证指数做决策,可以参考这个流程思路(不涉及任何承诺,只讲更符合现实的做法):
评论
文章把“先问能不能被清算”讲得很实在。以前只盯方向和收益分配,现在理解到触发器(波动速度、流动性、风控门槛)才是关键,确实比预测更影响结果。
对比配资和期货的机制很清晰:一个是借用资金+保证金阈值,另一个是合约结算+保证金滚动调整。说到“同样加杠杆,差别在应对能力”,我觉得点中了要害。
提到用贝塔匹配承受力我很认同。别只看涨跌,而要估算波动倍数是否超出“那一口气”。如果止损和资金缓冲不足,贝塔高的标的就是加倍的压力来源。
喜欢文末的“可执行清单”思路:先估算贝塔与回撤、再设触发条件、分层仓位、检查清算条款并做情景演练。把临场发挥换成剧本,确实更贴近现实。